Iscriviti ai media digitali
Useremo i tuoi dati solo per mandarti le informazioni che ci chiedi
QUI puoi leggere l'informativa sulla privacy
Compila i campi con * solo per la ricezione della rivista cartacea
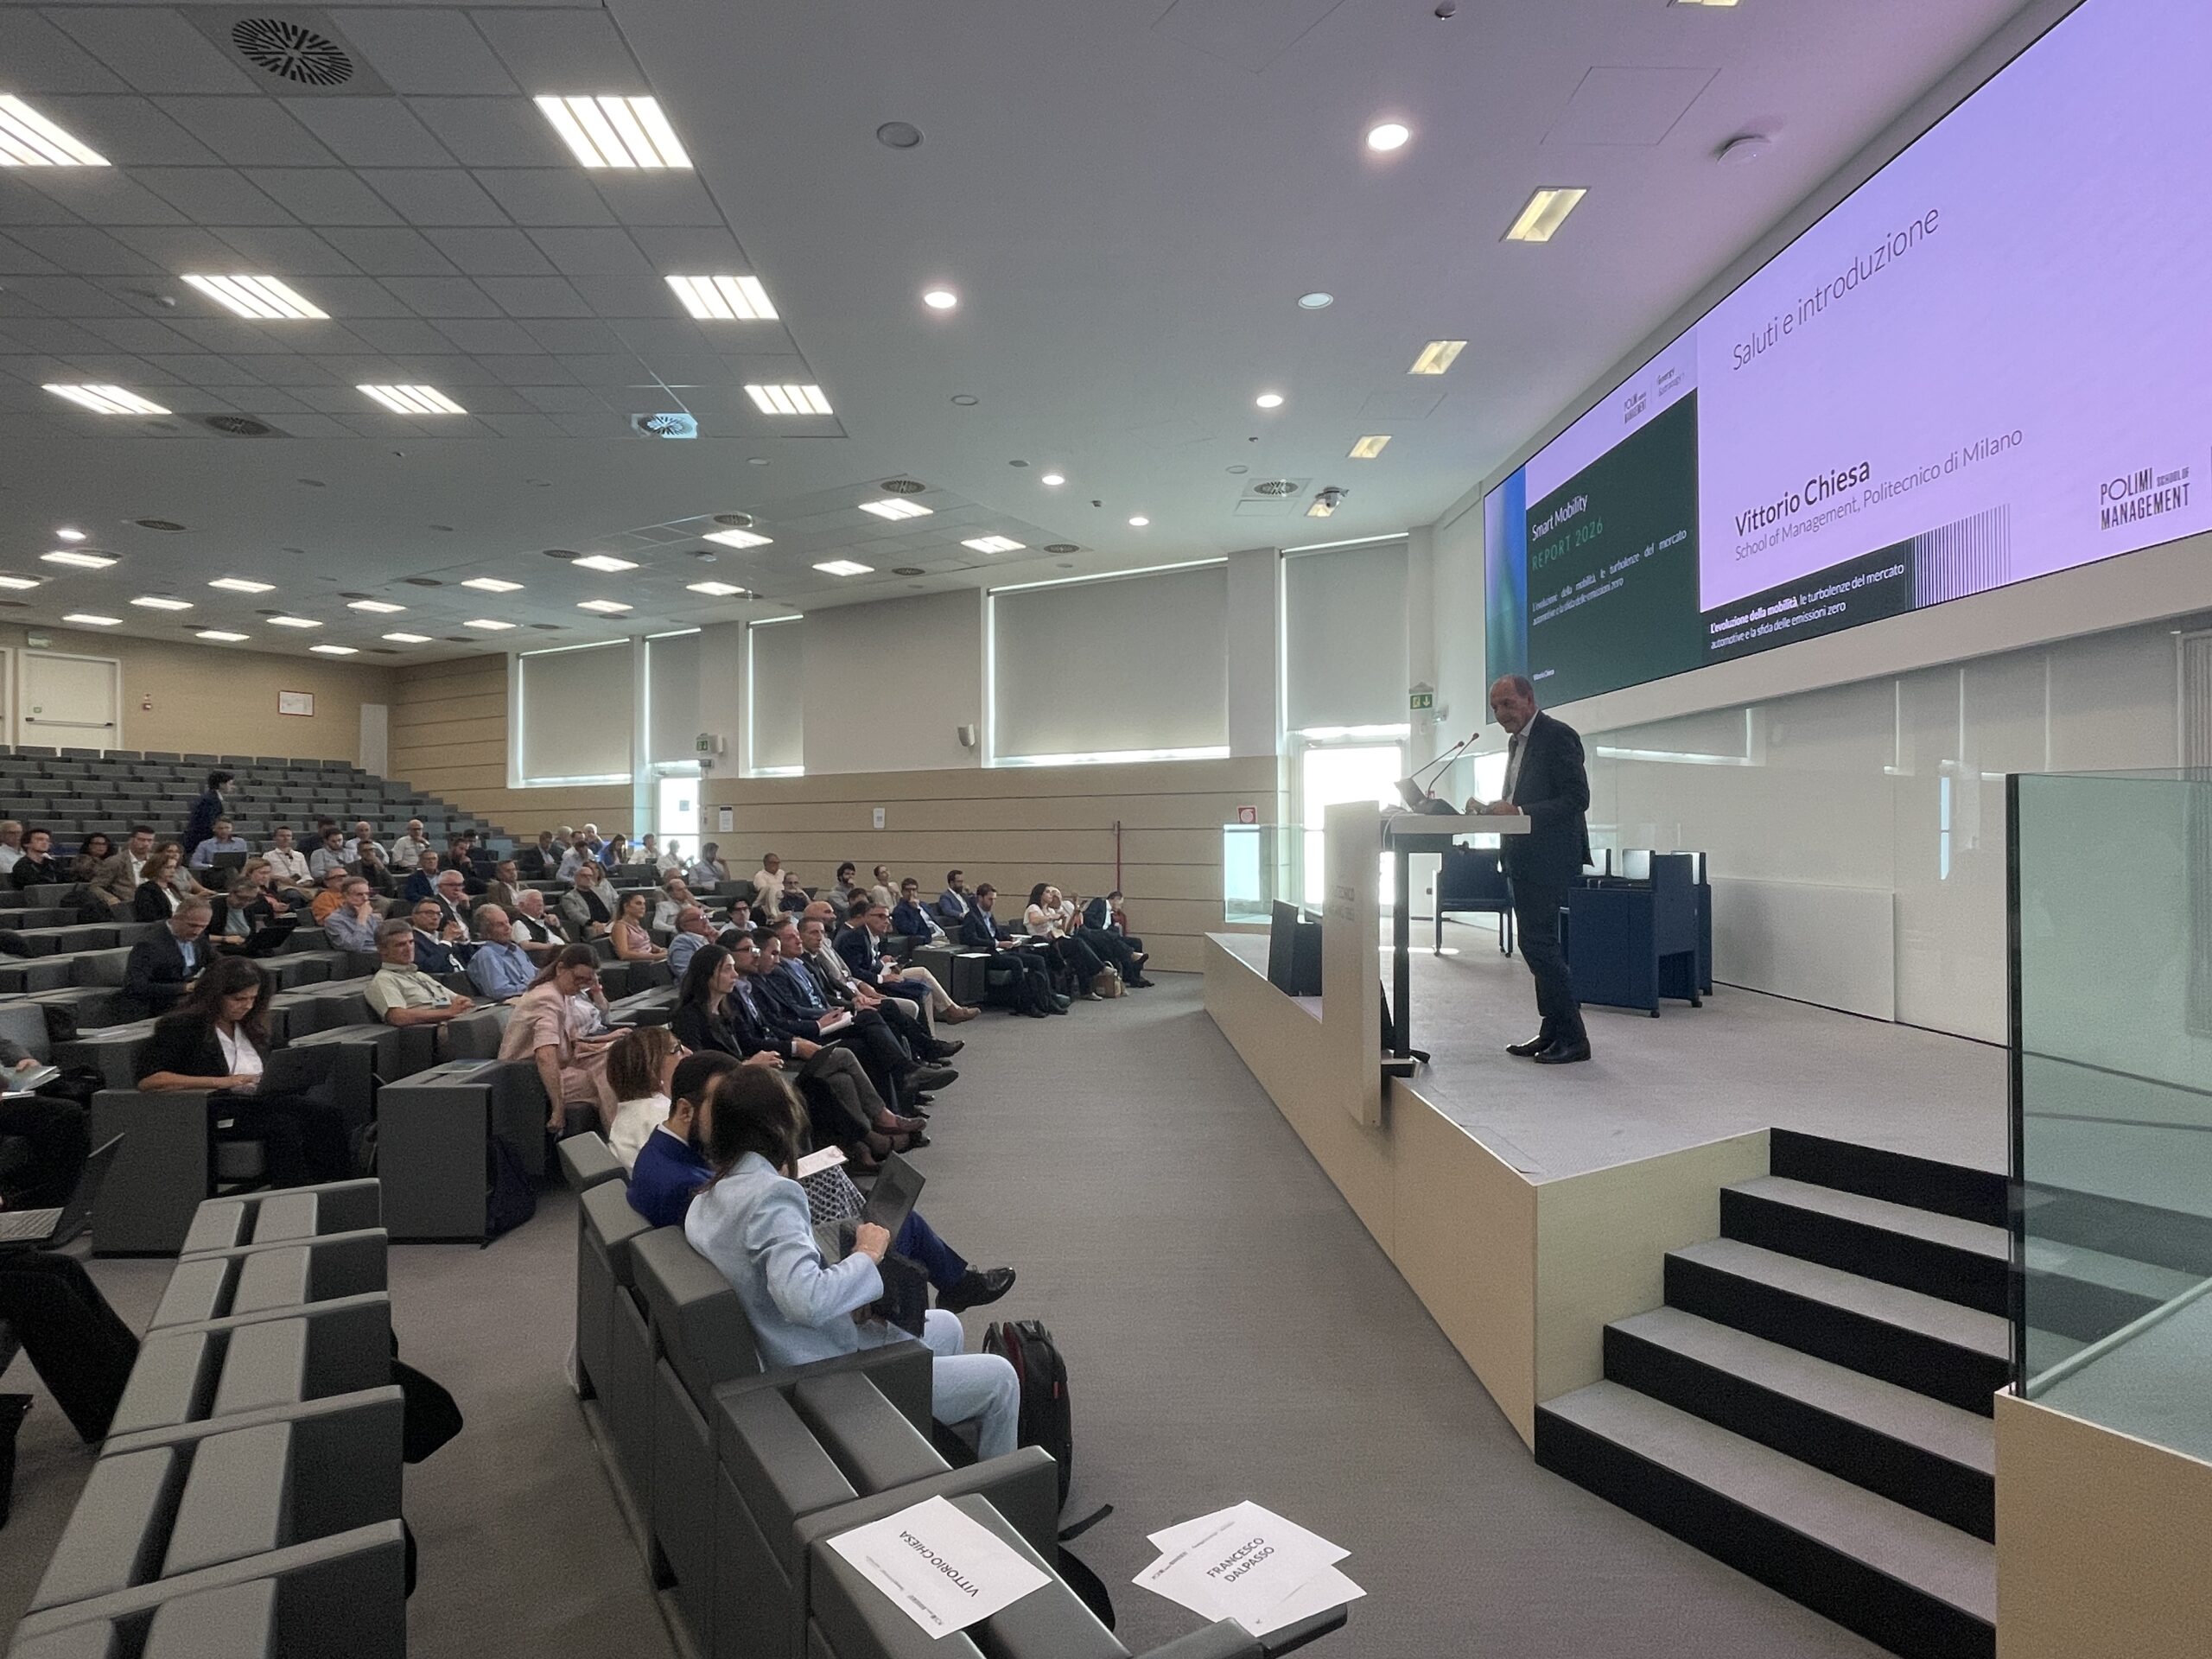
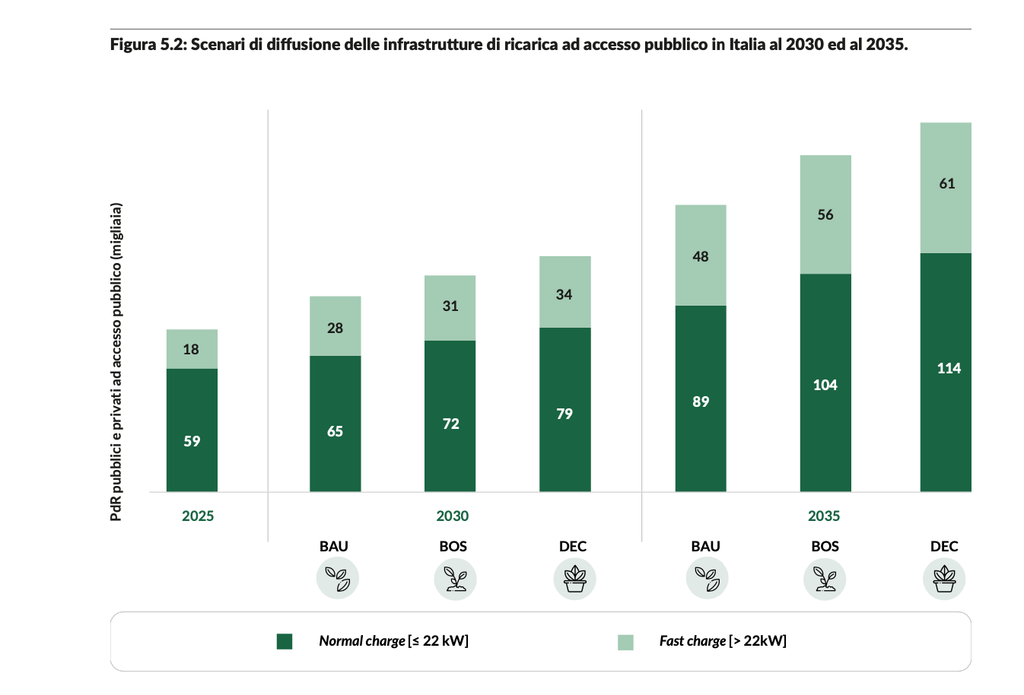
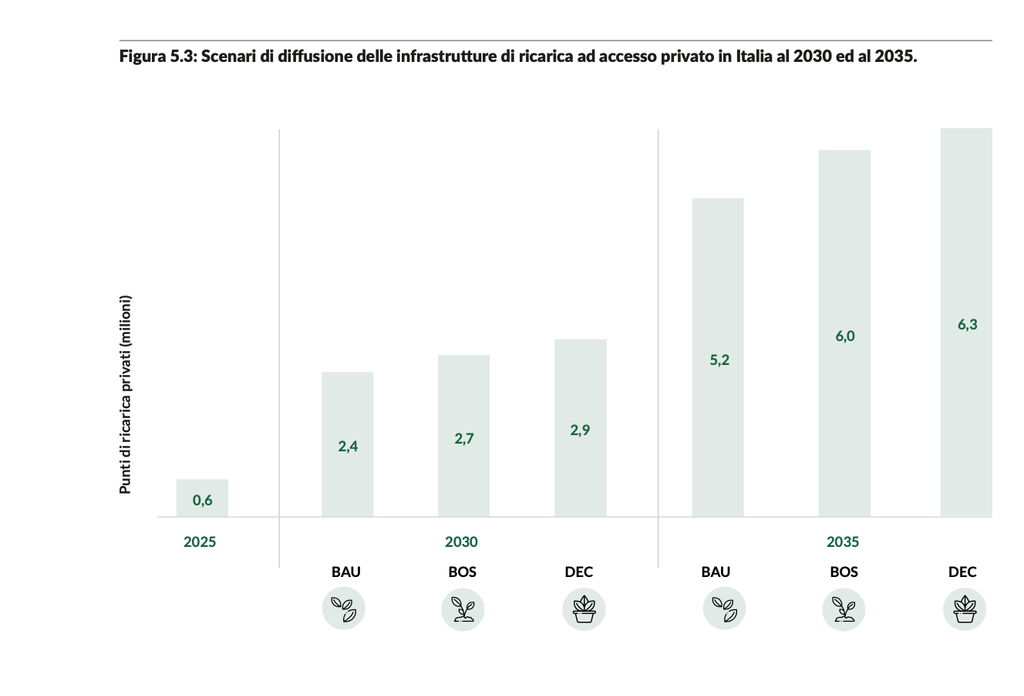
L'edizione 2026 dello Smart Mobility Report a cura del Dipartimento Energy & Strategy del Politecnico di Milano prevede trend di crescita significativi sia dei punti di ricarica ad accesso pubblico sia di quelli ad accesso privato. Il rapporto, presentato oggi (23 settembre) presso l’Aula Magna Carassa e Dadda del Politecnico di Milano, considera gli orizzonti 2030 e 2035 attraverso i consueti scenari Business As Usual (BAU, più conservativo), Boosted (BOS, in linea con i trend attuali) e Decarbonization (DEC, con obiettivi più ambiziosi grazie a scenari regolatori favorevoli).
Per quanto riguarda la rete ad accesso pubblico, il rapporto stima una progressiva riduzione del rapporto tra punti di ricarica e autovetture elettriche circolanti, a fronte dell’aumento del parco elettrico e del conseguente incremento del tasso di utilizzo delle infrastrutture. Partendo dai circa 77 mila punti di ricarica considerati per il 2025, gli scenari indicano per il 2030 una dotazione compresa tra circa 93 mila punti nello scenario BAU e 113 mila nello scenario DEC, mentre al 2035 si passa da circa 137 mila punti nello scenario BAU a 175 mila nello scenario DEC.
Il rapporto prevede inoltre un progressivo aumento del peso della ricarica fast. I punti oltre 22 kW, che oggi rappresentano poco meno del 25% del totale, dovrebbero arrivare a circa il 30% nel 2030 e al 35% nel 2035. Nello scenario BAU, nel dettaglio, il 2030 sarebbe caratterizzato da 65 mila punti di ricarica normal e 28 mila fast, mentre al 2035 i valori salirebbero rispettivamente a 89 mila e 48 mila. Nello scenario DEC si arriverebbe invece a 79 mila punti normal e 34 mila fast nel 2030 e a 114 mila e 61 mila nel 2035.
Più marcata risulta la crescita prevista per l’infrastruttura ad accesso privato. Il rapporto parte da un installato di circa 600 mila punti nel 2025 e prevede per il 2030 una dotazione compresa tra 2,4 milioni di punti nello scenario BAU e 2,9 milioni nello scenario DEC. Al 2035 la forbice si amplia ulteriormente, passando da 5,2 milioni di punti nello scenario BAU a 6,3 milioni nello scenario DEC, con 6 milioni nello scenario BOS.
Alla base degli scenari vi è anche la progressiva riduzione del rapporto tra nuove installazioni di punti di ricarica privati e vendite di auto elettriche, determinata principalmente dalla minore disponibilità di spazi per l’installazione, soprattutto nelle aree urbane. Nel 2030 il rapporto ipotizzato varia dal 70% dello scenario BAU al 60% dello scenario DEC, mentre nel 2035 scende rispettivamente al 60% e al 40%.
Secondo il rapporto, quindi, la crescita dell’infrastruttura privata dovrebbe concentrarsi soprattutto nel periodo 2030-2035. Nello scenario DEC, il numero di punti installati nel 2035 risulterebbe oltre dieci volte superiore a quello del 2025. Anche in questo caso il divario tra gli scenari tende ad ampliarsi nel tempo: se nel 2030 la differenza tra BAU e DEC supera i 500 mila punti, nel 2035 supera 1,1 milioni di unità.
Il quadro delineato dal rapporto riguarda anche l’andamento del mercato della mobilità elettrica. Nel 2025 le immatricolazioni di auto elettriche in Italia sono state circa 193 mila, di cui 98 mila Bev e 95 mila Phev, portando la quota sulle nuove immatricolazioni al 12,6%, circa 5 punti percentuali in più rispetto al 2024. Un dato che rimane tuttavia inferiore a quello europeo: nello stesso anno, nell’area comprendente Unione europea, Regno Unito e Paesi Efta, la quota di mercato delle auto elettriche ha raggiunto il 26,8%, con circa 3,9 milioni di immatricolazioni, di cui 2,6 milioni Bev e 1,3 milioni Phev.
Un ruolo rilevante nell’elettrificazione del mercato continua a essere svolto dalle flotte aziendali, che rappresentano il 46% delle immatricolazioni in Italia e registrano una percorrenza media annua tripla rispetto alle altre tipologie di utilizzo. Il loro rinnovo può inoltre alimentare il mercato dell’usato con veicoli elettrici in buono stato a prezzi più accessibili.
La survey condotta da Energy&Strategy su 219 imprese evidenzia però un livello di elettrificazione delle flotte ancora limitato rispetto alla proposta normativa europea, che prevede dal 2030 per l’Italia una quota del 69% di auto a zero o basse emissioni nelle nuove immatricolazioni delle grandi imprese, di cui il 45% a emissioni zero. Attualmente il 37% delle grandi aziende non ha immatricolato auto a zero emissioni e solo il 14% risulta già in linea con le ambizioni europee. Nelle flotte analizzate le auto elettriche rappresentano il 25%, mentre nel 2025 il 44% delle aziende non aveva immatricolato alcuna Bev. Tra le imprese che le utilizzano, il 79% dichiara che le reinserirebbe in flotta e il 60% rileva benefici economici.
In questo scenario, incentivi all’acquisto, leve fiscali e norme rappresentano secondo il rapporto gli strumenti più diffusi per sostenere l’elettrificazione. Il Piano nazionale integrato Energia e clima prevede 6,6 milioni di vetture elettriche entro il 2030, ma l’obiettivo viene considerato difficile da raggiungere: mantenendo il ritmo attuale di crescita, a fine decennio il parco elettrico italiano arriverebbe a circa 3,1 milioni di auto.
«I dati mostrano chiaramente come il mercato sia ancora piuttosto policy-driven - conferma Vittorio Chiesa, direttore di Energy&Strategy e responsabile del Report - con un legame evidente tra immatricolazioni e andamento della normativa. Per questo, servono stabilità, chiarezza e meccanismi di supporto pluriennali per sostenere gli investimenti degli operatori. Al contrario, la contemporanea revisione di numerosi provvedimenti e l’incertezza sull’esito delle proposte legislative riducono la prevedibilità del quadro regolatorio».