Iscriviti ai media digitali
Useremo i tuoi dati solo per mandarti le informazioni che ci chiedi
QUI puoi leggere l'informativa sulla privacy
Compila i campi con * solo per la ricezione della rivista cartacea
di Francesco Dalpasso
Nel 2025, per la prima volta, il valore delle importazioni di autovetture dalla Cina verso l’Unione Europea ha superato quello delle esportazioni europee verso il mercato cinese. L’UE ha importato auto per 13,8 miliardi di €, mentre l’export verso la Cina è sceso a 8,4 miliardi, con una bilancia commerciale negativa per 5,4 miliardi. È un dato simbolico che fotografa una trasformazione profonda: per anni la Cina è stata un mercato di sbocco per l’industria automotive europea. Oggi i costruttori europei perdono terreno in Cina e i produttori cinesi guadagnano quote di mercato in Europa.
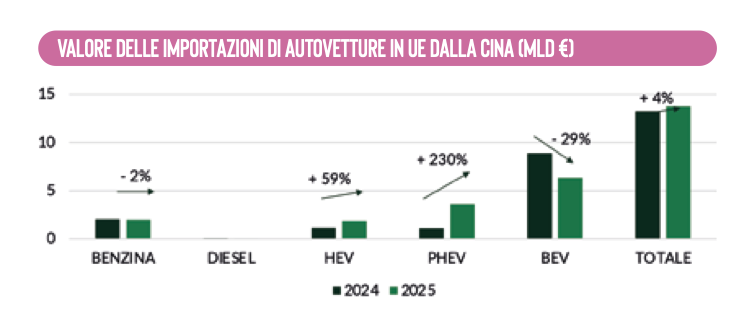
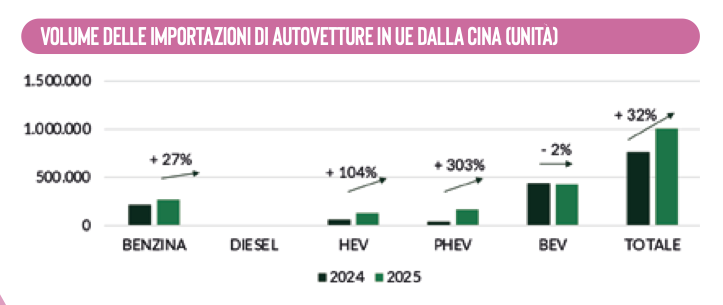
Questo ribaltamento viene spesso letto come una conseguenza della transizione verso le auto full-electric (BEV). I numeri suggeriscono però una lettura più articolata: la crescita delle importazioni cinesi nel 2025 non è trainata dalle BEV, ma dalle auto ibride. Le PHEV importate in Europa sono salite a 172 mila unità (+303% sul 2024), per un valore di 3,6 miliardi di €. Le HEV hanno raggiunto 131 mila unità (+104%), per 1,8 miliardi di €. Le BEV, invece, sono rimaste stabili nei volumi, intorno alle 430 mila unità (anche a causa dei dazi imposti dall’UE), mentre il controvalore dell’import è sceso a 6,3 miliardi di €. La pressione competitiva cinese, quindi, non colpisce solo l’elettrico puro, ma si estende anche alle motorizzazioni ibride, che affiancano alla batteria il motore endotermico.
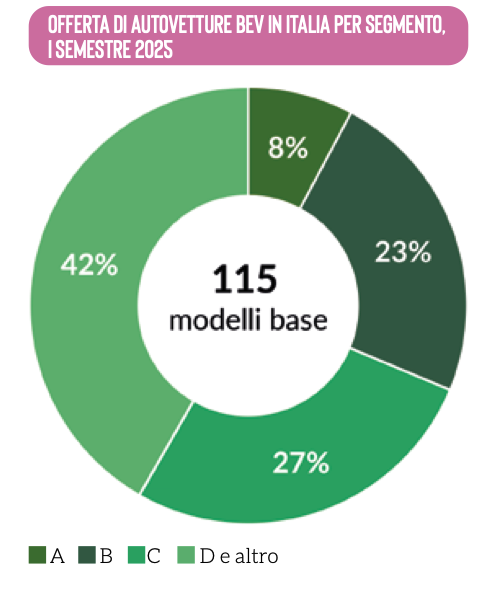
C’è poi un secondo elemento di interesse. Il calo di valore delle BEV importate riflette uno spostamento verso modelli più piccoli, economici e accessibili: infatti, il peso medio delle auto elettriche importate dalla Cina è sceso da 1,5 tonnellate nel 2024 a 1,3 nel 2025. È un punto centrale, perché le auto elettriche compatte sono un tassello essenziale per la decarbonizzazione del parco europeo. Eppure, l’offerta dei costruttori europei resta sbilanciata verso i segmenti superiori: nel primo semestre 2025, il segmento A rappresentava appena l’8% dei modelli BEV disponibili sul mercato italiano, mentre i segmenti C e D ne concentravano il 69%. I produttori cinesi stanno quindi colmando un gap di mercato con veicoli elettrici più accessibili.
In questo contesto, l’Unione si sta muovendo sul piano normativo. Da un lato, l’Industrial Accelerator Act prevede vincoli di “made in EU” per i veicoli coinvolti in appalti pubblici e meccanismi di sostegno. Dall’altro, il Pacchetto Automotive di dicembre 2025 propone di attribuire ai car maker dei crediti per il rispetto dei target emissivi del Regolamento 631/2019 in corrispondenza di immatricolazioni di “small electric vehicles” assemblati in UE. Sono segnali importanti, ma non sufficienti. La competitività dell’industria automotive europea si giocherà soprattutto su alcuni nodi strutturali: economie di scala, sviluppo della filiera delle batterie, accesso alle materie prime e riduzione dei costi dell’energia. Senza progressi su questi fronti, il rischio è che l’Europa protegga il proprio mercato senza riuscire a ricostruire un vero vantaggio industriale.
Fonti dati: EUROSTAT, POLIMI ENERGY & STRATEGY