Iscriviti ai media digitali
Useremo i tuoi dati solo per mandarti le informazioni che ci chiedi
QUI puoi leggere l'informativa sulla privacy
Compila i campi con * solo per la ricezione della rivista cartacea
di Francesco Dalpasso
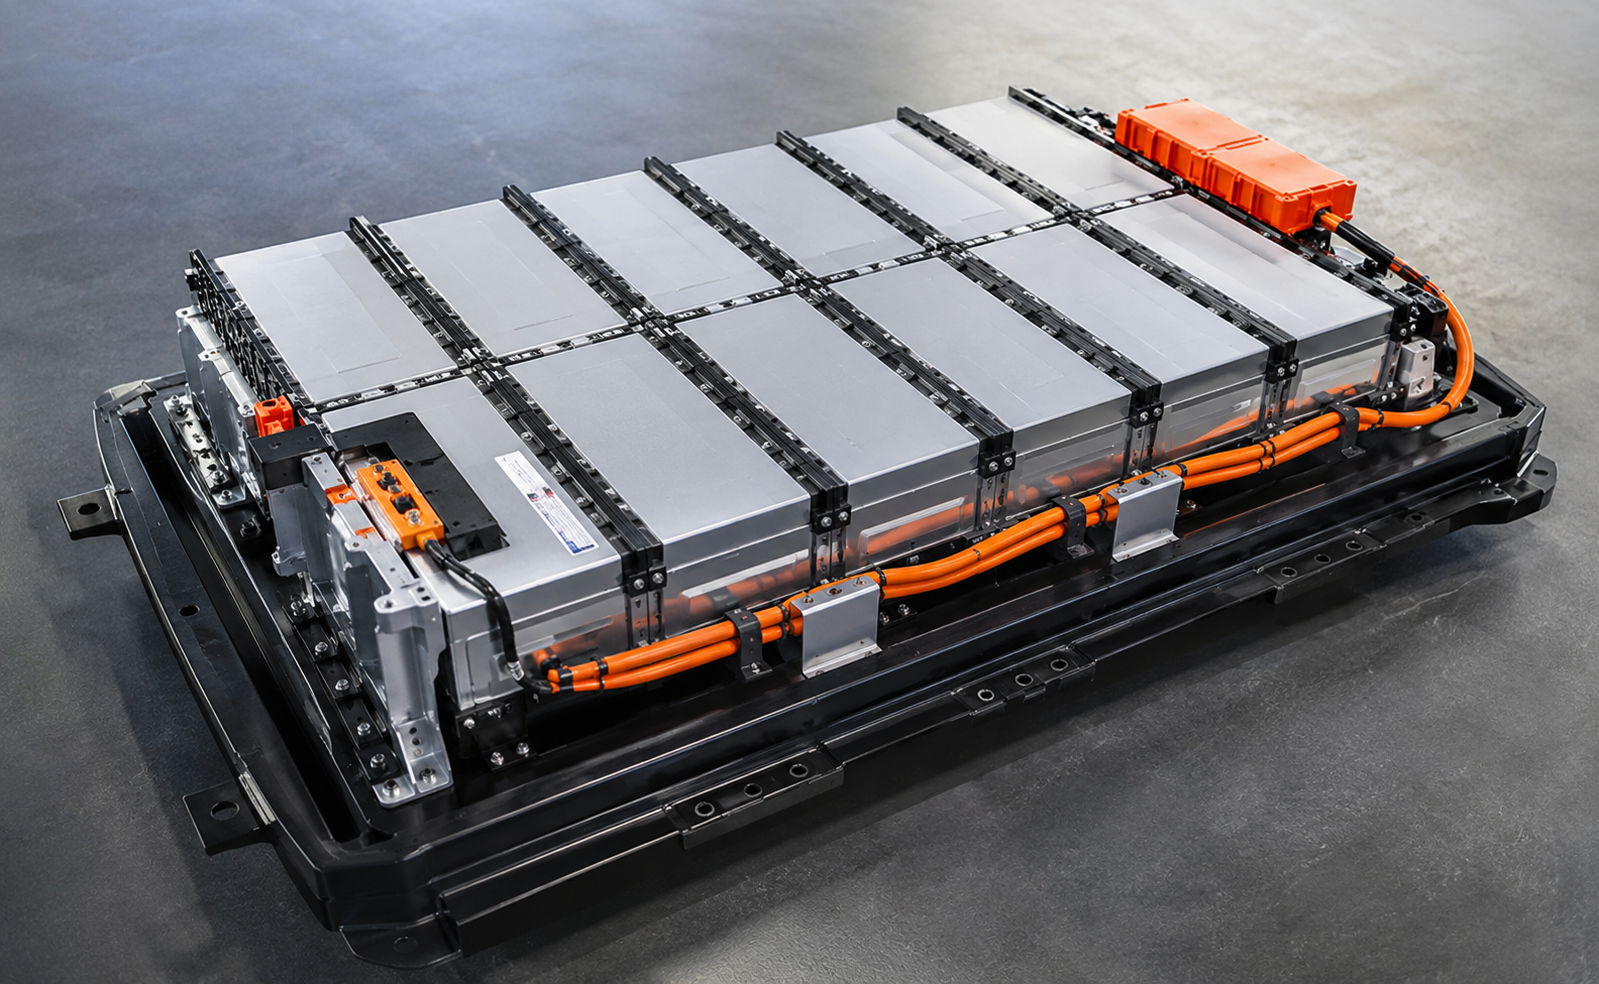
Nel 2025 il prezzo medio globale dei pacchi batteria è sceso a 108 $/kWh, con un calo dell’8,5% rispetto all’anno precedente, raggiungendo un nuovo minimo storico. Appena 10 anni prima, nel 2015, il prezzo dei pacchi batteria era di oltre 4 volte superiore. Un’analisi più approfondita delle dinamiche di prezzo rivela però differenze significative legate alla geografia, alla chimica delle celle e alle destinazioni d’uso delle batterie. In Cina, il prezzo medio è pari a 84 $/kWh, contro 121$/kWh in Nord America e 131 $/kWh in Europa.
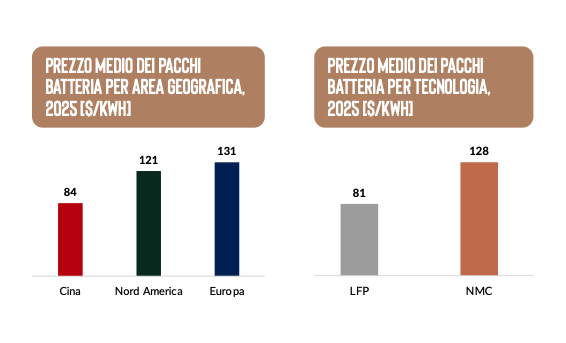
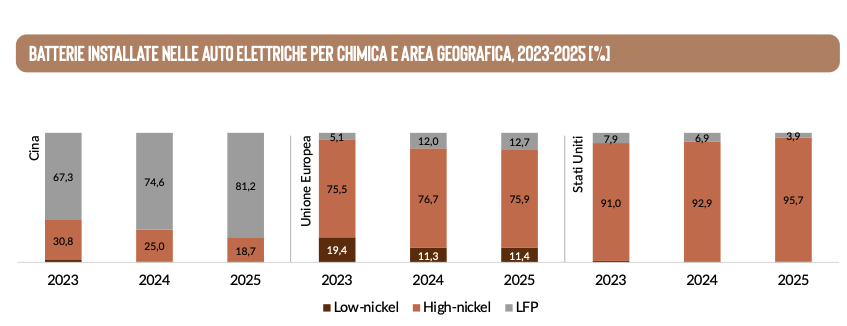
Le batterie LFP si attestano a 81 $/kWh, ben al di sotto dei 128 $/kWh delle NMC. La questione della “chimica” è di fondamentale importanza per la competitività economica delle batterie. Le LFP e le NMC sono entrambe batterie agli ioni di litio, ma si differenziano per il materiale catodico da cui sono costituite. Le LFP utilizzano litio, ferro e fosfato, materiali più economici e più abbondanti. Le NMC impiegano litio, nichel, manganese e cobalto, metalli più costosi e soggetti a maggiori criticità di approvvigionamento. Per questo le LFP possono ridurre il costo della batteria e, di conseguenza, del veicolo, rendendolo più accessibile. Nel 2025, le LFP rappresentavano oltre il 55% delle batterie installate sui veicoli elettrici nel mondo e l’81,2% di quelle montate in Cina, mentre nell’Unione Europea, un mercato dominato dalle più tradizionali batterie a base di nickel e cobalto, costituivano solo il 12,7%.
Questa distribuzione aiuta a comprendere la ragione per cui in Cina i pacchi batteria hanno un costo inferiore a quello europeo: non si tratta solo di filiere integrate, processi produttivi efficienti, e costi di manodopera ed energia inferiori, ma anche di una maggiore adozione di chimiche a basso costo. Ciò ha delle implicazioni rilevanti in tema di politica industriale. Oggi, la Cina concentra quasi tutta la capacità produttiva globale di celle e materiale catodico LFP, oltre che detenere il know-how e le competenze necessarie alla produzione. Senza la produzione cinese potrebbe essere soddisfatto solo il 21% della domanda di celle LFP e appena il 13% di quella di materiale catodico.
Consapevole della propria leadership e delle opportunità strategiche che essa comporta, Pechino ha recentemente imposto restrizioni all’export non solo di batterie, ma anche di attrezzature, tecnologie e processi produttivi, con particolare attenzione proprio alle LFP. In questo contesto, quale può essere il ruolo dell’Unione Europea? Attrarre investimenti in gigafactory non è sufficiente se non si accompagna la nuova capacità produttiva con un reale trasferimento tecnologico, con lo sviluppo di competenze industriali e con il rafforzamento dei segmenti più strategici della filiera delle batterie, dai materiali attivi ai precursori. Servono politiche industriali che sostengano lo sviluppo di competenze, attività di ricerca, e investimenti in capacità produttiva. Solo così l’Unione Europea può ambire a ridurre la dipendenza dalla Cina, soprattutto in riferimento alla tecnologia che può rendere le auto elettriche più competitive e accessibili.
Fonti dati: BloombergNEF, IEA.