Iscriviti ai media digitali
Useremo i tuoi dati solo per mandarti le informazioni che ci chiedi
QUI puoi leggere l'informativa sulla privacy
Compila i campi con * solo per la ricezione della rivista cartacea
di Francesco Dalpasso
In una filiera fortemente concentrata e dipendente da materie prime critiche come quella delle batterie, lo sviluppo di capacità di riciclo in Europa ha un valore strategico. Recuperare litio, nichel, cobalto, manganese e altri materiali dalle batterie a fine vita significa ridurre l’esposizione alle importazioni e trattenere sul territorio una quota maggiore del valore della filiera.
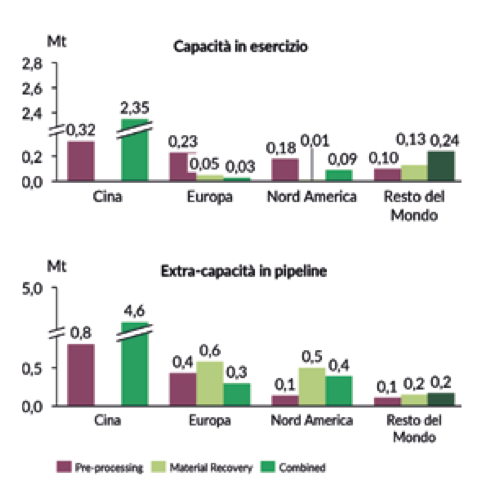
Nell’ultima edizione dello Smart Mobility Report abbiamo analizzato l’evoluzione dell’ecosistema europeo del riciclo, osservando sia la pipeline degli impianti sia il mondo delle startup. Nel 2025 erano operativi nel mondo circa 200 impianti di riciclo, con una capacità complessiva di 3,5 milioni di tonnellate in pretrattamento e 2,9 milioni in trattamento. La maggior parte della capacità è concentrata in Cina, dove prevalgono impianti integrati, capaci di svolgere entrambe le fasi. In Europa e Nord America, invece, gli impianti esistenti si concentrano soprattutto sul pretrattamento, producendo “black mass” che deve poi essere raffinata altrove per recuperare i materiali di valore.
La pipeline dei nuovi progetti mostra però un’evoluzione. Nel 2025, gli impianti in progettazione o costruzione e le espansioni dei siti esistenti rappresentavano circa 7 milioni di tonnellate di capacità aggiuntiva. La Cina continua a puntare soprattutto su impianti integrati, ma in Europa cresce il peso dei progetti dedicati al recupero delle materie prime critiche. È un passaggio importante: dalla “gestione del rifiuto” a una logica in cui il riciclo diventa una fonte di materie prime seconde da reintrodurre nei processi produttivi.
Anche l’ecosistema dell’innovazione segue la stessa traiettoria. In Europa, sono 24 le startup fondate tra il 2016 e il 2026 attive nel riciclo delle batterie al litio. Tra gli operatori fisici, il 43% adotta un modello integrato che combina pretrattamento e recupero dei materiali. Sul fronte tecnologico, l’idrometallurgia, associata a tassi di recupero più elevati rispetto alla tradizionale pirometallurgia, è la soluzione di trattamento prevalente: è adottata da 10 startup su 11.
Queste prospettive devono però fare i conti con un mercato ancora in assestamento. In Europa, la capacità di trattamento annunciata potrebbe crescere più rapidamente dei volumi di scarti produttivi e batterie a fine vita disponibili, aprendo una competizione per il feedstock. Raccolta, logistica e accordi di filiera diventeranno quindi determinanti. Inoltre, la crescente diffusione delle batterie LFP, caratterizzate da materiali di minor valore, può ridurre i margini del riciclo. La sfida europea non è dunque soltanto aumentare la capacità installata, ma sviluppare impianti efficienti, dimensionati sui volumi disponibili e capaci di valorizzare al meglio i materiali recuperati.
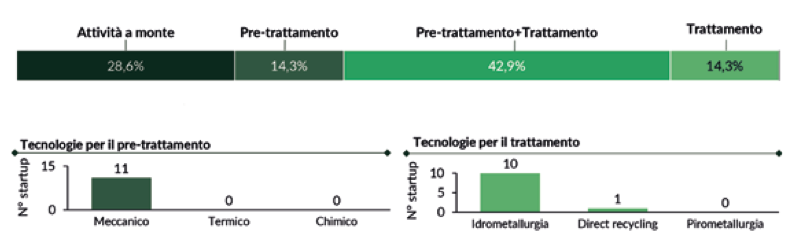
Fonti dati: Osservatorio Smart Mobility 2026, rielaborazioni Energy & Strategy su dati Pitchbook e Circular Energy Storage