Iscriviti ai media digitali
Useremo i tuoi dati solo per mandarti le informazioni che ci chiedi
QUI puoi leggere l'informativa sulla privacy
Compila i campi con * solo per la ricezione della rivista cartacea

La diffusione delle infrastrutture di ricarica in corrente continua ad alta potenza e il passaggio dei veicoli elettrici verso architetture a 800 Volt sono tra i principali fattori destinati a trasformare il mercato globale dei cavi e dei connettori per la ricarica. È quanto emerge dall’analisi pubblicata il 15 novembre 2026 da IndexBox, società specializzata in ricerche e analisi di mercato, che individua nella crescente domanda di soluzioni per la ricarica ultra-fast uno dei principali motori di sviluppo del comparto nel prossimo decennio.
Secondo lo studio (ulteriori dettagli a questo link), l'espansione delle reti pubbliche, gli investimenti nelle infrastrutture per la ricarica e l'elettrificazione delle flotte commerciali sosterranno la domanda sia di cavi AC sia di cavi DC. Sarà tuttavia soprattutto il segmento delle soluzioni per la ricarica rapida ad alta potenza a registrare i cambiamenti tecnologici più significativi, con una crescente diffusione di cavi raffreddati a liquido, necessari per gestire le temperature generate durante il trasferimento di potenze elevate.
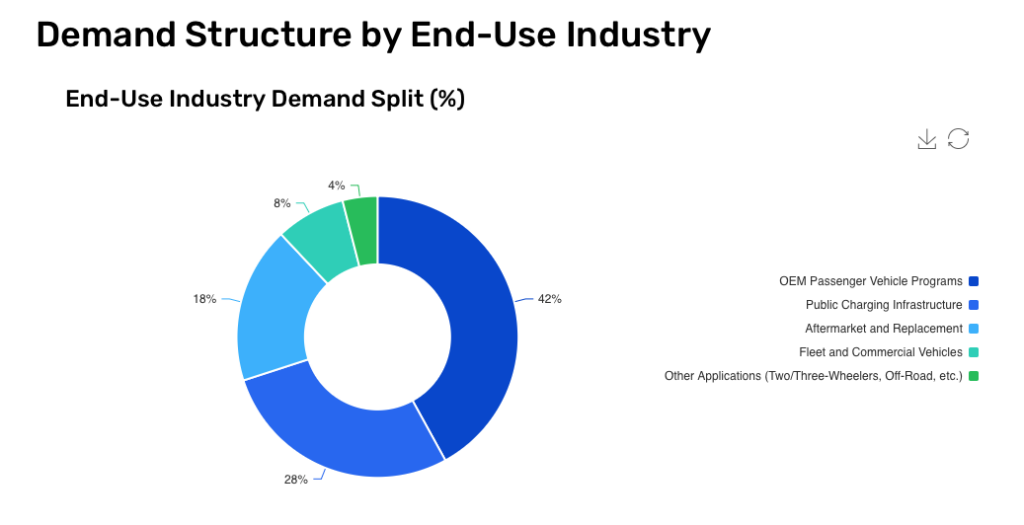
L’analisi individua nella ricarica pubblica il segmento destinato a crescere più rapidamente. Secondo le stime di IndexBox, questo comparto rappresenta attualmente circa il 28% della domanda complessiva di cavi e connettori, ma è destinato a beneficiare in misura crescente della diffusione di stazioni con potenze superiori a 350 kW. In queste applicazioni, la gestione termica diventa un elemento determinante per garantire prestazioni, sicurezza e affidabilità durante le sessioni di ricarica. La tecnologia dei cavi raffreddati a liquido assume quindi un ruolo sempre più rilevante, anche in termini di valore aggiunto per i produttori.
Per quanto riguarda la suddivisione della domanda per applicazione, lo studio attribuisce il 42% del mercato alle forniture per i programmi OEM delle autovetture elettriche, il 28% alle infrastrutture di ricarica pubblica, il 18% al mercato aftermarket e alla sostituzione dei cavi, l'8% alle flotte e ai veicoli commerciali e il restante 4% ad applicazioni specialistiche, tra cui veicoli a due e tre ruote e mezzi off-road. Per il segmento aftermarket, IndexBox prevede un'espansione sostenuta dall'invecchiamento del parco circolante, dall'usura dei cavi portatili e dalla crescente richiesta di soluzioni più lunghe o dotate di funzionalità intelligenti.
Un ulteriore fattore di sviluppo è rappresentato dall'elettrificazione delle flotte commerciali, in particolare nei comparti della logistica, delle consegne e del trasporto pubblico. In questo ambito, la frequenza di utilizzo e la necessità di assicurare la continuità operativa rendono prioritari aspetti come la resistenza meccanica, la durata dei componenti e l'affidabilità dei connettori. La domanda sarà sostenuta anche dalla realizzazione di depositi attrezzati per la ricarica dei mezzi, dove le soluzioni in corrente continua dovranno rispondere a cicli di utilizzo particolarmente intensivi.
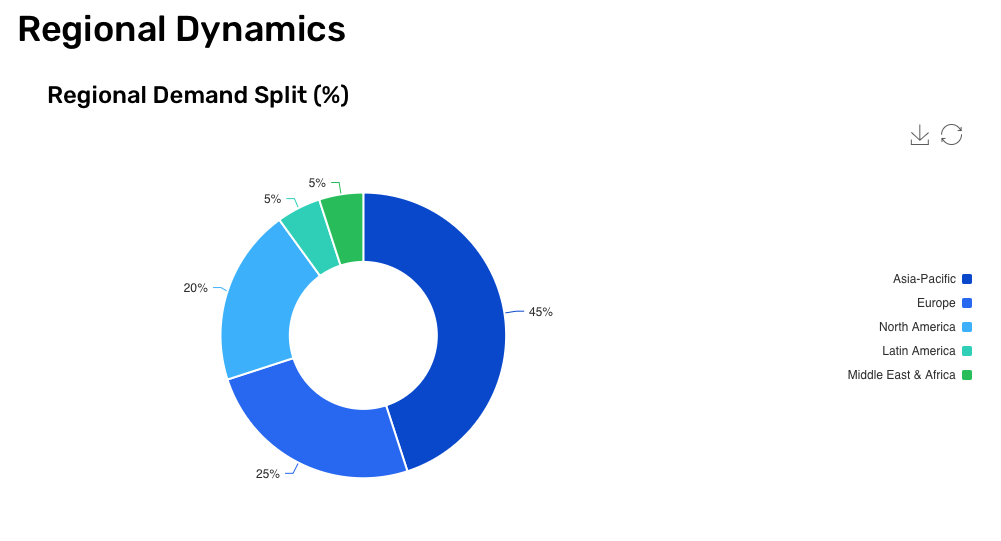
Sul fronte geografico, l'area Asia-Pacifico rappresenta il principale mercato, con una quota stimata del 45%, sostenuta soprattutto dai volumi di produzione di veicoli elettrici e dallo sviluppo delle infrastrutture in Cina. L'Europa si colloca al secondo posto con il 25%, seguita dal Nord America con il 20%. Per il mercato europeo, lo studio evidenzia il ruolo della regolamentazione sulle infrastrutture di ricarica, dei requisiti di interoperabilità e della progressiva diffusione delle architetture a 800 Volt.
Nel complesso, lo scenario di riferimento elaborato da IndexBox prevede per il mercato globale dei cavi e dei connettori per la ricarica delle auto elettriche un tasso di crescita medio annuo composto (CAGR) del 12% tra il 2026 e il 2035. L'indice di mercato dovrebbe così raggiungere quota 325 entro il 2035, assumendo il 2025 come base 100. La società precisa che si tratta di un indicatore normalizzato, utilizzato per rappresentare l'evoluzione attesa del comparto e non di una stima del valore assoluto delle vendite.
Tra i principali elementi di attenzione per i produttori, IndexBox segnala infine la pressione sui prezzi esercitata dai costruttori automotive, la frammentazione degli standard di connessione tra le diverse aree geografiche e la volatilità dei costi delle materie prime, in particolare rame e polimeri speciali. A questi fattori si aggiungono i tempi di qualificazione richiesti dai programmi OEM e la capacità produttiva ancora limitata per alcune tipologie di cavi raffreddati a liquido. La competitività dei fornitori dipenderà quindi sempre più dalla capacità di sviluppare componenti ad alte prestazioni, garantire conformità agli standard internazionali e presidiare una filiera tecnologicamente specializzata